Domain cmer.de kaufen?
Wir ziehen mit dem Projekt
cmer.de um.
Sind Sie am Kauf der Domain
cmer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain cmer.de kaufen?
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
Was sind die verschiedenen Arten von Abschreibungsmethoden und wie beeinflussen sie die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung?
Die verschiedenen Arten von Abschreibungsmethoden umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren und eine langsamere Abschreibung in den späteren Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Wahl der Abschreibungsmethode kann die Höhe des Gewinns, die Steuerlast und die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung erheblich beeinflussen. Unternehmen müssen die geeignete Methode auswählen, um die finanzielle Leistungsf **

Ähnliche Suchbegriffe für Rechnungswesen und Bilanzierung
Top-Angebote
Produkte zum Begriff Rechnungswesen und Bilanzierung:
-
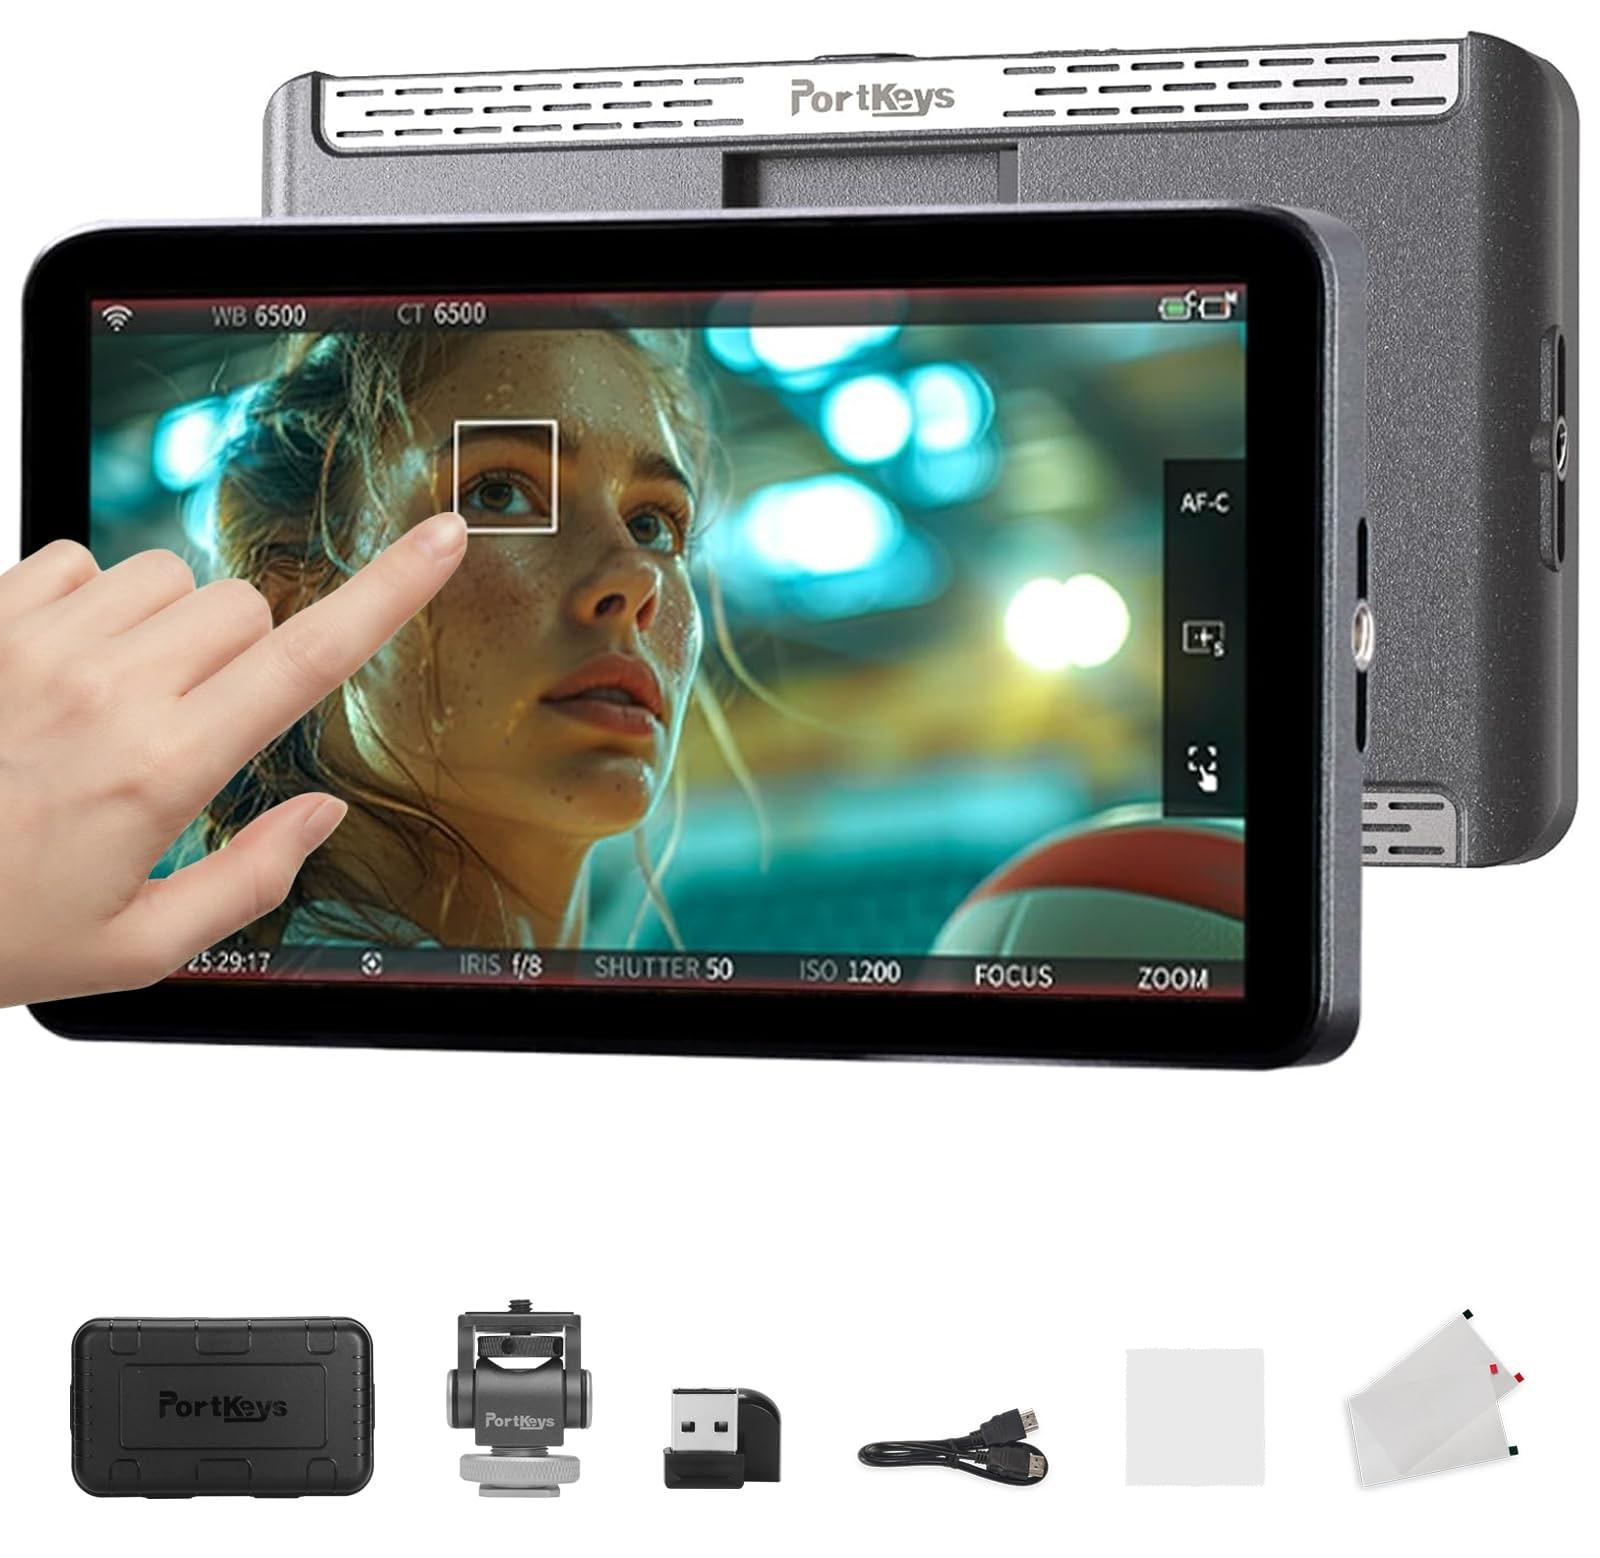
Kamera-Monitor Feldmonitor Kamera - 7 Zoll - Leicht - LOG-BelichtungDieser 7-Zoll-Monitor ist ein Feldmonitor für die drahtlose Kamerasteuerung und Belichtungskontrolle. Das Display mit 1000 Nits bleibt auch bei hellem Umgebungslicht gut lesbar.7-Zoll-Touchscreen mit einer Auflösung von 1920 x 1080 und 1000 NitsDrahtlose Kamerasteuerung und Touch-Fokus bei kompatiblen Kameras4K HDMI-Eingang und Full HD HDMI-Ausgang mit 3D LUTWellendarstellung, ARRI-Falschfarben und PeakingLOG-Belichtungskontrolle mit 14 bis 19 ZonenGewicht: 245 g, drei 1/4-Zoll-MontagepunkteAnwendungVerwenden Sie den Feldmonitor, um die Bildkomposition und Belichtung am Set zu beurteilen. Mit der Kamerasteuerung können Sie Einstellungen anpassen, ohne die Kamera berühren zu müssen.Material und StromversorgungDas Gehäuse besteht aus Polycarbonat und ABS. Der Monitor wird mit einem NP-F-Akku oder mit einer Gleichspannung von 7 bis 24 V betrieben. Akku nicht im Lieferumfang enthalten.666,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist der Unterschied zwischen dem Buchwert und dem Marktwert eines Vermögenswerts und wie beeinflusst dies die Bilanzierung in der Finanz- und Rechnungswesen?
Der Buchwert eines Vermögenswerts ist der Wert, zu dem er in der Bilanz eines Unternehmens ausgewiesen wird, basierend auf historischen Kosten abzüglich kumulierter Abschreibungen. Der Marktwert hingegen ist der aktuelle Wert eines Vermögenswerts auf dem Markt, basierend auf Angebot und Nachfrage. Der Unterschied zwischen Buchwert und Marktwert kann dazu führen, dass Vermögenswerte in der Bilanz entweder überbewertet oder unterbewertet sind. Dies kann die finanzielle Gesundheit des Unternehmens beeinflussen und die Entscheidungsfindung für Investoren und Gläubiger erschweren. In der Bilanzierung müssen Unternehmen den Buchwert verwenden, um Vermögenswerte auszuweisen, es sei denn, der Marktwert ist niedriger, dann muss der niedrigere Marktwert **
-
Was ist der Unterschied zwischen Rechnungswesen AFW und Rechnungswesen Waren?
Der Unterschied zwischen Rechnungswesen AFW (Allgemeine Finanzwirtschaft) und Rechnungswesen Waren liegt in ihrem Fokus. AFW befasst sich mit der allgemeinen finanziellen Verwaltung eines Unternehmens, einschließlich Buchhaltung, Finanzplanung und Controlling. Rechnungswesen Waren hingegen konzentriert sich speziell auf die Erfassung und Verwaltung von Warenbeständen, wie z.B. Lagerhaltung, Bestellwesen und Inventur. **
-
Was ist der Unterschied zwischen externem Rechnungswesen und internem Rechnungswesen?
Das externe Rechnungswesen bezieht sich auf die finanzielle Berichterstattung eines Unternehmens gegenüber externen Parteien wie Investoren, Gläubigern und Regulierungsbehörden. Es umfasst die Erstellung von Jahresabschlüssen und anderen finanziellen Berichten, die den rechtlichen Anforderungen entsprechen. Das interne Rechnungswesen hingegen konzentriert sich auf die Bereitstellung von Informationen für das Management zur Unterstützung bei der Entscheidungsfindung und der Steuerung des Unternehmens. Es umfasst die Erstellung von Budgets, Kostenrechnungen und anderen internen Berichten. **
-
Wie beeinflusst die Bilanzierung das Bild des finanziellen Gesundheitszustands eines Unternehmens? Welche Faktoren fließen in die Bilanzierung ein?
Die Bilanzierung beeinflusst das Bild des finanziellen Gesundheitszustands eines Unternehmens, indem sie die Vermögenswerte, Schulden und Eigenkapitalpositionen transparent darstellt. Faktoren wie Umsatzerlöse, Kosten, Abschreibungen, Rückstellungen und Wertberichtigungen fließen in die Bilanzierung ein und beeinflussen somit das Gesamtbild des Unternehmens. Eine korrekte Bilanzierung ist entscheidend für Investoren, Gläubiger und andere Stakeholder, um fundierte Entscheidungen über das Unternehmen zu treffen. **
Was ist Rechnungswesen?
Rechnungswesen ist ein Teilbereich der Betriebswirtschaftslehre, der sich mit der Erfassung, Verarbeitung und Auswertung von betrieblichen Geschäftsvorfällen befasst. Es umfasst die Buchführung, die Bilanzierung, die Kostenrechnung sowie die Finanz- und Liquiditätsplanung. Das Ziel des Rechnungswesens ist es, den Unternehmenserfolg zu messen und transparent darzustellen. **
Was ist Rechnungswesen?
Rechnungswesen ist ein Teilbereich der Betriebswirtschaftslehre, der sich mit der Erfassung, Verarbeitung und Auswertung von betriebswirtschaftlichen Daten befasst. Es umfasst unter anderem die Buchführung, die Kosten- und Leistungsrechnung sowie die Finanzbuchhaltung. Das Ziel des Rechnungswesens ist es, eine zuverlässige Grundlage für unternehmerische Entscheidungen zu schaffen. **
Top-Angebote
Produkte zum Begriff Rechnungswesen und Bilanzierung:
-
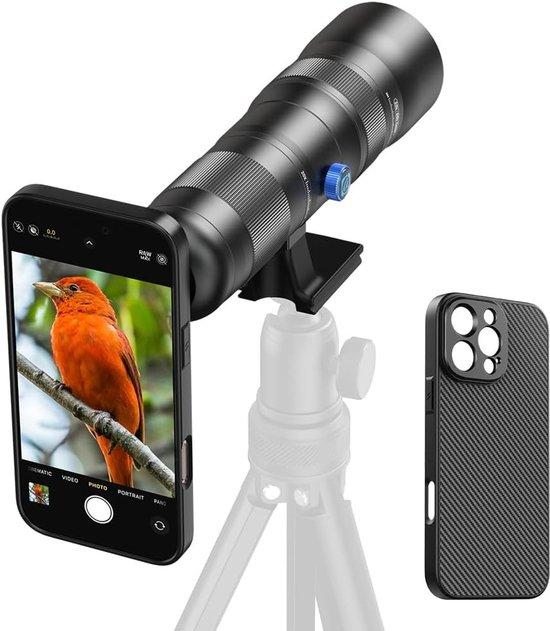
Professionelles Telephoto Zoom Objektiv 20-60X mit integriertem Gehäuse für iPhone 16 Pro Max, perfekt für Fotografie und VideographieTelephoto Zoom Lens Entdecken Sie die Welt der Fotografie und Videofotografie mit unserem professionellen Telephoto Zoom Objektiv, das speziell für das iPhone 16 Pro Max entwickelt wurde. Dieses Objektiv bietet einen unvergleichlichen 20-60x optischen Zoom, der es Ihnen ermöglicht, weit entfernt Themen näher zu kommen, ohne Qualität zu verlieren. Perfekt für Natur, Tiere, Schiffe, Berge und andere atemberaubende Landschaften.392,72 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kamera-Monitor Feldmonitor Kamera - 7 Zoll - Leicht - LOG-BelichtungDieser 7-Zoll-Monitor ist ein Feldmonitor für die drahtlose Kamerasteuerung und Belichtungskontrolle. Das Display mit 1000 Nits bleibt auch bei hellem Umgebungslicht gut lesbar.7-Zoll-Touchscreen mit einer Auflösung von 1920 x 1080 und 1000 NitsDrahtlose Kamerasteuerung und Touch-Fokus bei kompatiblen Kameras4K HDMI-Eingang und Full HD HDMI-Ausgang mit 3D LUTWellendarstellung, ARRI-Falschfarben und PeakingLOG-Belichtungskontrolle mit 14 bis 19 ZonenGewicht: 245 g, drei 1/4-Zoll-MontagepunkteAnwendungVerwenden Sie den Feldmonitor, um die Bildkomposition und Belichtung am Set zu beurteilen. Mit der Kamerasteuerung können Sie Einstellungen anpassen, ohne die Kamera berühren zu müssen.Material und StromversorgungDas Gehäuse besteht aus Polycarbonat und ABS. Der Monitor wird mit einem NP-F-Akku oder mit einer Gleichspannung von 7 bis 24 V betrieben. Akku nicht im Lieferumfang enthalten.666,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
-
Was sind die verschiedenen Arten von Abschreibungsmethoden und wie beeinflussen sie die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung?
Die verschiedenen Arten von Abschreibungsmethoden umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren und eine langsamere Abschreibung in den späteren Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Wahl der Abschreibungsmethode kann die Höhe des Gewinns, die Steuerlast und die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung erheblich beeinflussen. Unternehmen müssen die geeignete Methode auswählen, um die finanzielle Leistungsf **
-
Was ist der Unterschied zwischen dem Buchwert und dem Marktwert eines Vermögenswerts und wie beeinflusst dies die Bilanzierung in der Finanz- und Rechnungswesen?
Der Buchwert eines Vermögenswerts ist der Wert, zu dem er in der Bilanz eines Unternehmens ausgewiesen wird, basierend auf historischen Kosten abzüglich kumulierter Abschreibungen. Der Marktwert hingegen ist der aktuelle Wert eines Vermögenswerts auf dem Markt, basierend auf Angebot und Nachfrage. Der Unterschied zwischen Buchwert und Marktwert kann dazu führen, dass Vermögenswerte in der Bilanz entweder überbewertet oder unterbewertet sind. Dies kann die finanzielle Gesundheit des Unternehmens beeinflussen und die Entscheidungsfindung für Investoren und Gläubiger erschweren. In der Bilanzierung müssen Unternehmen den Buchwert verwenden, um Vermögenswerte auszuweisen, es sei denn, der Marktwert ist niedriger, dann muss der niedrigere Marktwert **
-
Was ist der Unterschied zwischen Rechnungswesen AFW und Rechnungswesen Waren?
Der Unterschied zwischen Rechnungswesen AFW (Allgemeine Finanzwirtschaft) und Rechnungswesen Waren liegt in ihrem Fokus. AFW befasst sich mit der allgemeinen finanziellen Verwaltung eines Unternehmens, einschließlich Buchhaltung, Finanzplanung und Controlling. Rechnungswesen Waren hingegen konzentriert sich speziell auf die Erfassung und Verwaltung von Warenbeständen, wie z.B. Lagerhaltung, Bestellwesen und Inventur. **
Ähnliche Suchbegriffe für Rechnungswesen und Bilanzierung
-
Was ist der Unterschied zwischen externem Rechnungswesen und internem Rechnungswesen?
Das externe Rechnungswesen bezieht sich auf die finanzielle Berichterstattung eines Unternehmens gegenüber externen Parteien wie Investoren, Gläubigern und Regulierungsbehörden. Es umfasst die Erstellung von Jahresabschlüssen und anderen finanziellen Berichten, die den rechtlichen Anforderungen entsprechen. Das interne Rechnungswesen hingegen konzentriert sich auf die Bereitstellung von Informationen für das Management zur Unterstützung bei der Entscheidungsfindung und der Steuerung des Unternehmens. Es umfasst die Erstellung von Budgets, Kostenrechnungen und anderen internen Berichten. **
-
Wie beeinflusst die Bilanzierung das Bild des finanziellen Gesundheitszustands eines Unternehmens? Welche Faktoren fließen in die Bilanzierung ein?
Die Bilanzierung beeinflusst das Bild des finanziellen Gesundheitszustands eines Unternehmens, indem sie die Vermögenswerte, Schulden und Eigenkapitalpositionen transparent darstellt. Faktoren wie Umsatzerlöse, Kosten, Abschreibungen, Rückstellungen und Wertberichtigungen fließen in die Bilanzierung ein und beeinflussen somit das Gesamtbild des Unternehmens. Eine korrekte Bilanzierung ist entscheidend für Investoren, Gläubiger und andere Stakeholder, um fundierte Entscheidungen über das Unternehmen zu treffen. **
-
Was ist Rechnungswesen?
Rechnungswesen ist ein Teilbereich der Betriebswirtschaftslehre, der sich mit der Erfassung, Verarbeitung und Auswertung von betrieblichen Geschäftsvorfällen befasst. Es umfasst die Buchführung, die Bilanzierung, die Kostenrechnung sowie die Finanz- und Liquiditätsplanung. Das Ziel des Rechnungswesens ist es, den Unternehmenserfolg zu messen und transparent darzustellen. **
-
Was ist Rechnungswesen?
Rechnungswesen ist ein Teilbereich der Betriebswirtschaftslehre, der sich mit der Erfassung, Verarbeitung und Auswertung von betriebswirtschaftlichen Daten befasst. Es umfasst unter anderem die Buchführung, die Kosten- und Leistungsrechnung sowie die Finanzbuchhaltung. Das Ziel des Rechnungswesens ist es, eine zuverlässige Grundlage für unternehmerische Entscheidungen zu schaffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.